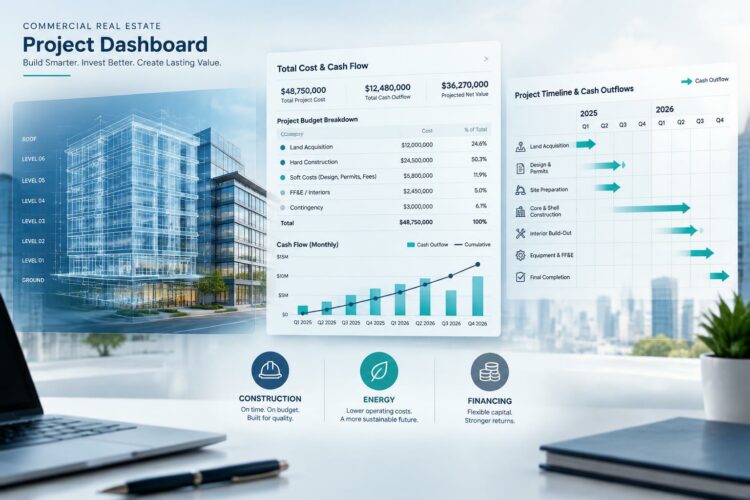
Un projet immobilier peut respecter son prix d’achat tout en dépassant le budget global. Travaux, double loyer, énergie ou décalage du financement suffisent à déséquilibrer la trésorerie. Pour garder la maîtrise, reliez dès le départ le coût complet, les ressources mobilisables et le calendrier des décaissements. Le suivi doit porter sur les engagements, pas seulement sur les factures reçues.
Construire un budget qui reflète l’usage réel des locaux
Avant de chiffrer le projet, précisez le besoin : capacité d’accueil, localisation, contraintes techniques, durée d’occupation et possibilités d’évolution. Une surface peu utilisée reste coûteuse, même si son loyer est attractif. Comparez aussi le projet aux autres investissements que l’entreprise pourrait financer avec sa trésorerie.
Répartissez le budget en trois catégories et faites valider le traitement comptable des dépenses :
- Investissement ou CAPEX : acquisition, travaux immobilisables, aménagements, mobilier et câblage, selon leur qualification.
- Exploitation ou OPEX : loyers, charges, assurances, énergie, maintenance et taxes applicables.
- Transition : déménagement, remise en état, occupation simultanée de deux sites et éventuels intérêts intercalaires.
Ajoutez les frais de notaire, les honoraires, les études techniques et les dépenses de conformité. Selon Spliit, les travaux, aménagements et équipements peuvent représenter 15 à 30 % du coût réel. Cette fourchette incite à détailler ces postes, sans se substituer aux devis propres au projet.
Pour chaque ligne, indiquez le montant, l’échéance, le responsable et le niveau de fiabilité : estimation, devis ou commande signée. Distinguez également la TVA récupérable de la TVA non récupérable et intégrez son délai de récupération au plan de trésorerie.
Comparer l’occupation et le financement sur une même durée
L’achat et la location définissent un mode d’occupation ; le prêt et le crédit-bail, un mode de financement. Pour les comparer, retenez un horizon commun, des surfaces équivalentes et les mêmes hypothèses d’exploitation. Intégrez aussi la valeur résiduelle éventuelle, les frais de sortie et le coût du capital immobilisé.
| Option | Intérêt principal | Vigilance financière |
|---|---|---|
| Achat sur fonds propres | Maîtrise de l’actif, sans échéance d’emprunt | Trésorerie immobilisée et risque de revente |
| Achat avec prêt bancaire | Répartition du financement dans le temps | Apport, intérêts, garanties et remboursements |
| Location | Pas d’acquisition à financer | Indexation, durée ferme, travaux et restitution |
| Crédit-bail immobilier | Occupation financée avec option d’achat | Coût global, engagements et conditions de sortie |
| Sale & leaseback | Trésorerie dégagée par la vente d’un actif ensuite loué | Loyers futurs et perte de propriété |
Ne retenez pas automatiquement l’échéance la plus faible : elle peut cacher une durée plus longue ou un paiement final important. Une veille sur les sujets de finance et entreprise peut compléter la réflexion. Les conséquences fiscales et comptables de chaque montage doivent toutefois être vérifiées avec les conseils de l’entreprise.
Tester la trésorerie avant de présenter le dossier financeur
Établissez un plan mensuel qui rapproche les apports, les déblocages de financement et les décaissements. Le besoin maximal de trésorerie peut survenir avant l’emménagement, lorsque les acomptes de travaux s’ajoutent aux charges des anciens locaux. Faites coïncider l’accord bancaire, les conditions suspensives, la signature et le lancement des travaux.
Préparez un scénario central et un scénario dégradé, par exemple avec un retard de livraison, une hausse du coût des travaux ou des économies d’exploitation reportées. Spliit conseille une marge de 5 à 10 % pour les imprévus en cas de retard de travaux. Ajustez-la aux risques propres au projet.
Une réserve financière peut absorber certains chocs, mais elle ne compense pas un budget mal construit. Séparez donc cette réserve des dépenses déjà nécessaires. Sinon, les travaux connus risquent d’entamer le coussin prévu pour les imprévus.
Le dossier financeur doit réunir les comptes, le business plan, l’apport, les devis, le budget détaillé, le planning et les hypothèses documentées. Présentez notamment :
- Le DSCR : les flux disponibles pour servir la dette, rapportés au service de la dette sur la même période.
- La LTV : la dette rapportée à la valeur retenue de l’actif.
- Les engagements contractuels : garanties, covenants et conditions de déblocage.
Les conventions de calcul et les seuils acceptables varient selon le financeur et le montage. Demandez qu’ils soient explicités plutôt que d’appliquer un ratio universel.
Piloter le coût final, puis la performance d’occupation
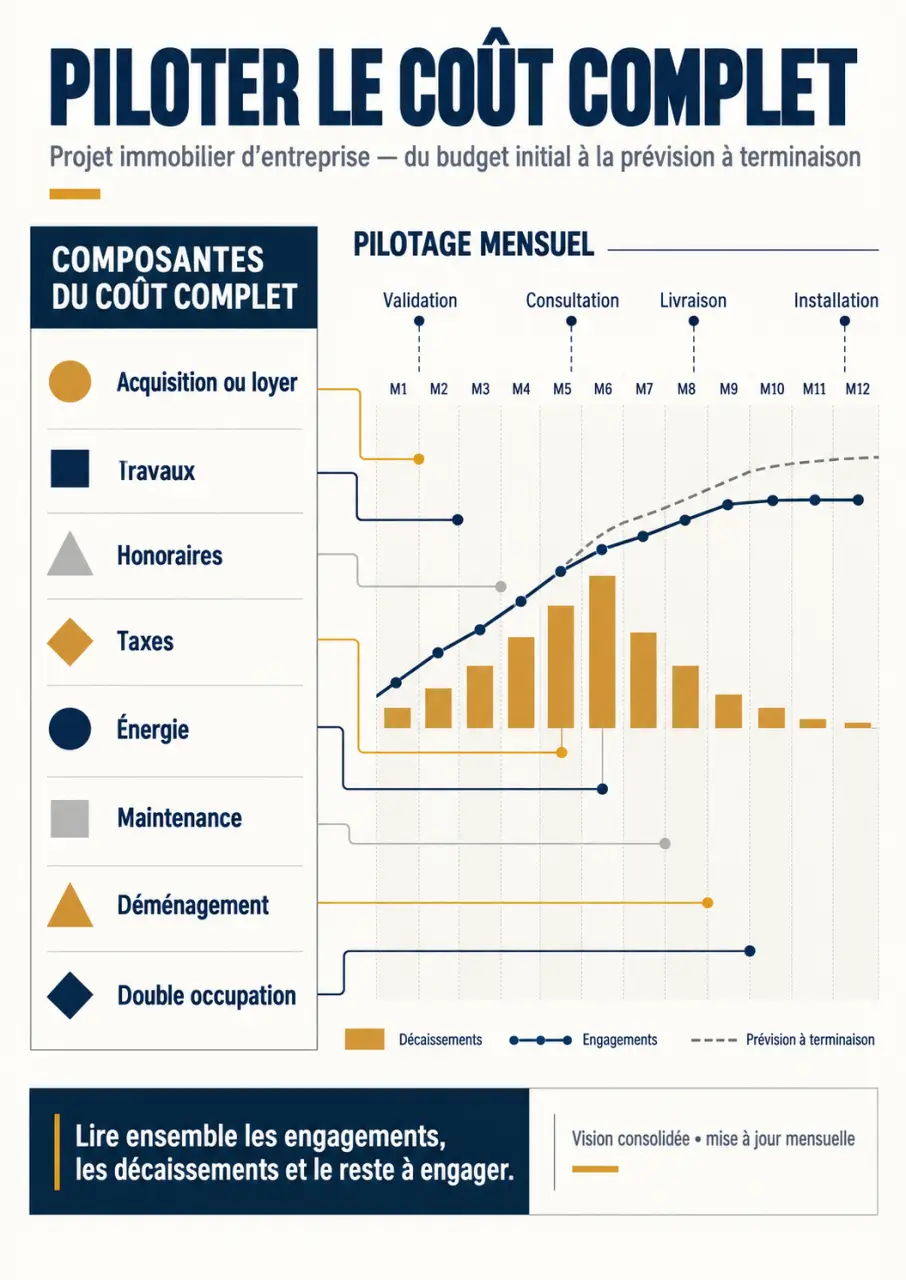
Chaque mois, rapprochez le budget initial, les commandes, les factures et les paiements. La prévision à terminaison additionne les coûts constatés et ceux qui restent à supporter, sans compter deux fois les engagements déjà facturés. Présentez l’écart par rapport au budget approuvé ainsi que la trésorerie nécessaire jusqu’à la livraison.
Attribuez clairement les responsabilités : la direction immobilière suit le périmètre et les travaux, la finance contrôle le budget et les liquidités, et le juridique sécurise les contrats. La direction générale arbitre les changements qui dépassent les délégations prévues. Toute modification doit préciser ses effets sur le coût, le délai et l’usage.
Un tableur contrôlé peut suffire pour une opération simple. Un logiciel devient pertinent lorsque le nombre de sites, de contrats ou d’intervenants augmente. Vérifiez qu’il assure la traçabilité, le rapprochement comptable, la gestion des droits et l’envoi d’alertes. Un accompagnement spécialisé peut aussi être utile si le montage, les travaux ou les engagements contractuels dépassent les compétences internes.
Après la livraison, comparez les charges réelles aux prévisions, puis suivez le coût par surface occupée, la consommation énergétique et les besoins de maintenance. Le projet doit respecter son budget tout en fournissant des locaux adaptés et financièrement soutenables.